
傳說中台灣的中小企業家們,拎著一個皮箱,跑遍世界做生意!可歌可泣的劇情底下,雖然成就許多傑出事業,卻有更多人不幸殞落;最大盲點就是『財富智商』不夠用,以下跟大家分享幾個簡單的觀念,以免不幸誤觸雷區。
收到的錢,扣除花掉的錢,剩下的就是賺到的!這樣算對嗎?
一個簡單的算術計算公式是:『收到多少錢,減掉花掉多少錢,剩下的就是賺到的』這樣對嗎?顯然不能說不對!但是『會計學』會討論,以上的計算只能算是毛利。其他還有更多如:員工薪資、水電、運費、行銷費用,甚至投資的設備、未來應繳的稅金,都還沒算進去,顯然不能簡單的概括論述!中小企業在競爭激烈的環境中,反正『有賺就好』的思維,正在繼續侵蝕你的未來成就。
『開源節流』進一步用在『資金成本』計算,銀行的成本最低。
創業資金來源很多:自己的錢、父母的錢、親朋好友的錢,還有房屋貸款,萬一再不夠用就要準備融資了。不論是自己的、父母的、或是親友的錢,萬一經營不善,都會傷筋動骨瓦解你的體質,至於融資公司利息更高。創業家通常都用『有賺就好』來評估,結果是賠上了應有的獲利能力,只要你認真面對,就會發現『銀行』是成本最低的資金成本,僅次於政府的補助專案。
爭取『銀行』當最大的金主,讓自己成為『銀行』最喜歡的客戶。
生活中我們都會與願意幫忙的金主朋友套好交情,卻對『銀行的關係』視若無睹,僅有微薄的認知是:讓銀行評估,然後欣喜若狂地接受銀行提供的條件,明知大企業的利息更便宜,只能認命的理解為他們的面子比較大。其實銀行有自己的評估標準,一般人認為『晴天借傘、雨天收傘』很現實,其實銀行是攤著牌打牌,明白告訴你,我將如何評估,再讓你自己來創造評估的價值。
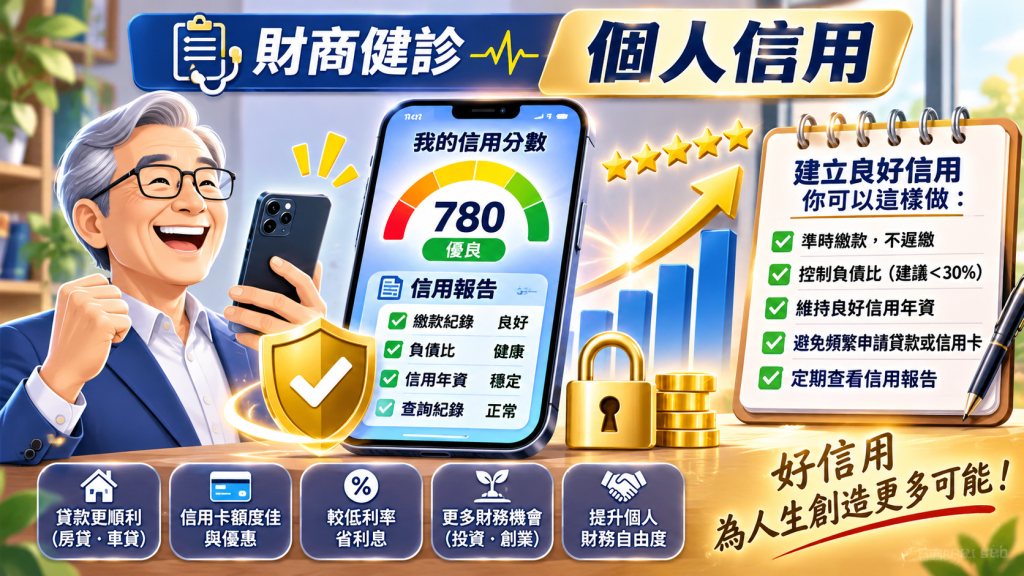
小企業靠行銷、大企業靠財務運作,最好都讓『政府』幫你背書!
學校流行一種說法:小企業靠行銷、大企業靠財務運作。當你還是中小企業時,最重要的功課是行銷,能夠幫你把市場做大;事業慢慢變大了,就要注意財務運作了,這時候資金成本、財務槓桿都在考量範圍內。其中『資金成本』最是立竿見影,直接考驗你在銀行面前的價值。最近政府大力支持中小企業,若能爭取政府專案,便能橫跨『行銷』與『融資』兩大領域,變成創業模範生。
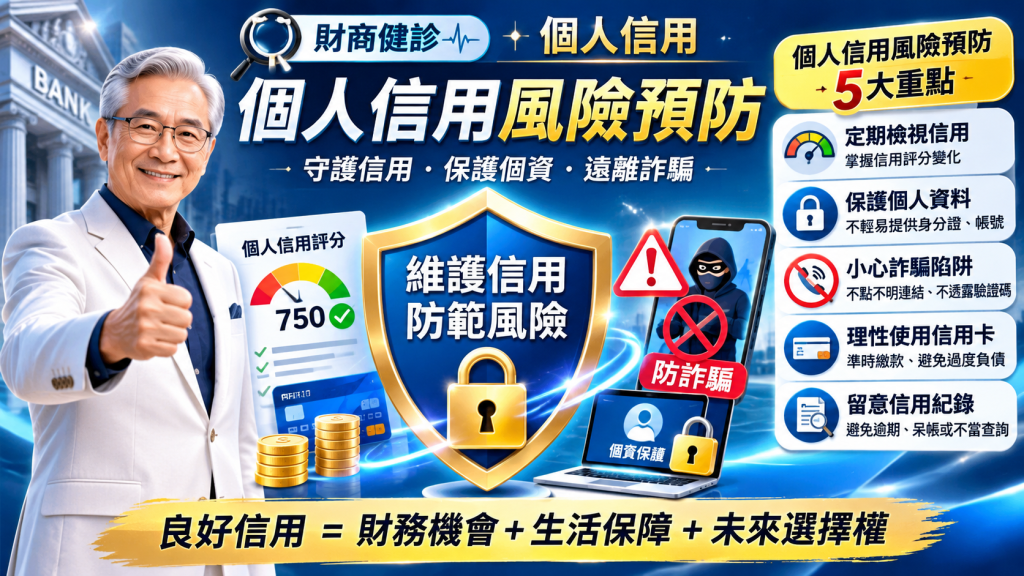
以下問題,可以做為檢驗自己『財富智商』水準的自我測驗!
你是否一直都只會用自己的錢?
你的融資條件是否任憑別人審核?
你是否懂得爭取銀行的低利條件!
你是否懂得正視『政府專案』的價值!
這些問題將會決定,你的智慧與努力,能否得到應有的回應!同時,也可能是你的創業旅程,最重要的必修功課,有興趣的話,歡迎聯絡以下的資訊!

